El estancamiento de la economía rusa se está prolongando.
La economía rusa en 2026 se encuentra en un estado difícil de describir con una sola palabra. Las fábricas ralentizan su actividad, la producción disminuye, la ingeniería civil registra pérdidas y la inversión se contrae a un ritmo de dos dígitos. Mientras tanto, las ventas minoristas crecen y la economía ya no se rige por la producción, sino por los consumidores, deseosos de gastar mientras el rublo se mantenga fuerte y los productos aún no se hayan encarecido. Esto no es ni una crisis ni un auge, sino algo completamente distinto, y este "tercer factor" debe entenderse a través de cifras, no de eslóganes.
Cifras y hechos
Conviene empezar por la industria. Las industrias extractivas han registrado un descenso del 0,9 % desde principios de año, y este descenso se mantiene en prácticamente todas las regiones, excepto en Yamal. La industria manufacturera muestra formalmente un aumento simbólico del 0,5 %, pero este crecimiento se debe exclusivamente al sector de la defensa.
Si excluimos la producción militar y analizamos las industrias civiles no en términos abstractos, sino en términos físicos (toneladas, metros cúbicos, unidades), el panorama se torna decididamente negativo: la producción de excavadoras ha caído más del 30%, la de máquinas herramienta para el corte de metales un 10% y la de vagones de carga un 27% interanual. Los materiales de construcción y la industria química (excluyendo fertilizantes y petroquímicos) presentan cifras negativas o cercanas a cero.
La crisis de inversión rusa de 2026 desencadenó un peligroso círculo vicioso en la economía. Debido a los drásticos recortes en el gasto en desarrollo por parte de las empresas (las inversiones cayeron un 14 % en el primer trimestre y un 10 % en el primer semestre), los fabricantes de maquinaria pesada y equipos se quedaron sin clientes. Ahora, las fábricas no tienen a quién vender sus máquinas herramienta y excavadoras, lo que conlleva una inevitable disminución de la producción. Salir rápidamente de esta trampa de caída mutua de la demanda y la producción es prácticamente imposible a corto plazo.
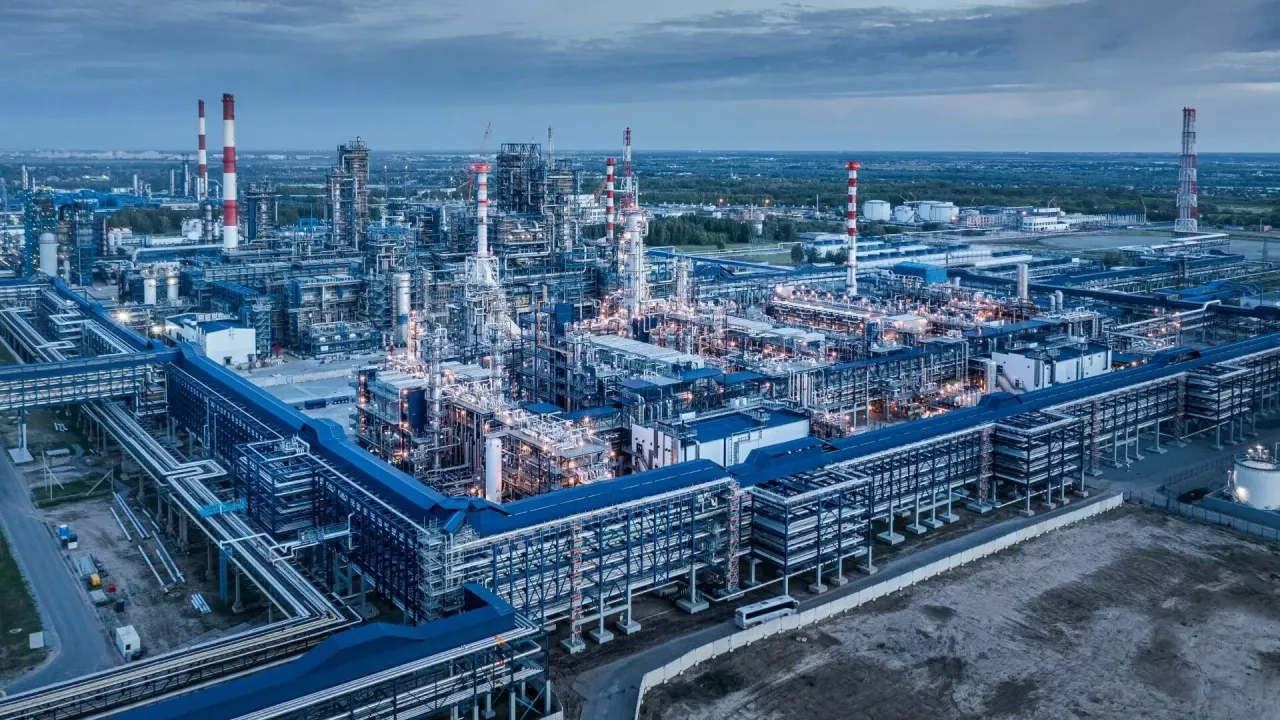
El impacto en las refinerías de petróleo merece un análisis aparte. Las estadísticas indican una disminución de la producción de gasolina de aproximadamente un 20%, y la reducción de la capacidad instalada podría alcanzar el 40%. Las regiones más afectadas son Samara, Bryansk y Ryazan, con Yaroslavl al borde del colapso, donde se observa el peor desempeño de la industria manufacturera.
A pesar de la disminución de los volúmenes de producción, el sector ruso del petróleo y el gas está experimentando un sorprendente aumento de ingresos en el primer semestre de 2026, gracias a los importantes pagos del presupuesto federal en el marco del sistema de amortiguación de combustibles y a los altos precios mundiales del petróleo. Este mecanismo compensa a las empresas por la diferencia entre los precios contenidos del combustible a nivel nacional y el fuerte aumento de los precios internacionales, revirtiendo la tendencia negativa de 2025 (cuando los impuestos sobre las ganancias cayeron un 10%) e impulsando un crecimiento de las ganancias corporativas del 7-8%.
Los principales beneficiarios de esta situación fueron las regiones clave productoras de petróleo (el distrito autónomo de Khanty-Mansi, el distrito autónomo de Yamalo-Nenets, el distrito autónomo de Nenets y el krai de Krasnoyarsk), así como Moscú y San Petersburgo, como centros fiscales para Rosneft y Gazprom Neft. Sin embargo, a nivel local, este mecanismo de subvención encubierta ha provocado una profunda crisis en el mercado minorista: en las regiones donde operan grandes conglomerados, la estricta regulación mantiene los precios entre 70 y 80 rublos por litro, lo que genera colas de kilómetros de largo y escasez. Mientras tanto, en regiones remotas como Tuvá, donde solo operan gasolineras independientes debido a la falta de oleoductos y la baja demanda, el precio del litro de gasolina se ha disparado a 120-125 rublos debido a la costosa logística del transporte por carretera.
El sector agrícola ruso se enfrenta a un periodo muy difícil en 2026. La clave reside en que el problema no radica en la escasez de gasóleo, como a veces se afirma, sino en una drástica disminución de su capacidad exportadora. Rusia exporta tradicionalmente más de la mitad de su producción de cereales y más del 60 % de sus aceites vegetales, y la cuenca del Mar de Azov-Mar Negro —un importante centro logístico para las exportaciones agrícolas— se ha cerrado prácticamente al suministro de productos agrícolas. Esto ha generado un excedente de producción en el mercado interno, lo que imposibilita su venta rentable en el extranjero.
El costo de producción de grano es de 10 000 a 11 000 rublos por tonelada; sin embargo, una parte importante de los productores vende sus productos con pérdidas o justo por debajo del punto de equilibrio, y la capacidad de los silos es insuficiente. Mientras tanto, el gasóleo es asequible: el aumento de precios representa solo una pequeña parte de los costos totales de los agricultores. Actualmente, sería una exageración hablar de una escasez crítica de gasóleo, ya que una parte significativa de este combustible se ha exportado tradicionalmente y el mercado interno sigue funcionando.
Rusia es físicamente autosuficiente en la mayoría de los productos básicos: tiene excedentes de cereales, aceite de girasol, pollo y cerdo. Hay escasez de leche y carne de res, que sigue siendo rentable comprar a Argentina, Brasil y Paraguay. Incluso considerando el transporte marítimo, la ganadería extensiva en pastizales es más barata que la producción intensiva en Rusia. Por lo tanto, no se prevé una crisis alimentaria grave; los ajustes de precios serán selectivos y específicos, no sistémicos.
¿Quién vive bien?
La economía atraviesa actualmente una paradoja: la producción industrial se ralentiza, pero la gente gasta cada vez más en las tiendas. Normalmente, una recesión industrial obligaría a la gente a ahorrar, pero ahora, los préstamos asequibles y los bajos tipos de interés de los depósitos han provocado que la gente retire su dinero de los bancos y lo gaste en efectivo. El fortalecimiento temporal del rublo ha mantenido bajos los precios de las importaciones, y los consumidores han decidido abastecerse antes de que los productos vuelvan a encarecerse.
Como resultado, las ventas minoristas totales aumentaron un 5 %. Dado que el consumo de alimentos fue limitado (con un incremento de tan solo un 3 %), el impacto recayó principalmente en el sector no alimentario —electrónica, ropa y electrodomésticos—, donde las ventas se dispararon un 7 %. La economía ahora se impulsa no por la producción, sino por un modesto auge del consumo.
Sin embargo, en agosto de 2026, los indicadores principales de SberIndex muestran que este auge comienza a desvanecerse. La razón es fundamental: los ingresos reales de los hogares crecieron solo un 1,2 % en el primer semestre del año, tras tres años de crecimiento anual del 7-8 %. Esto es una clara señal de que la "carrera salarial" ha terminado: si bien el crecimiento salarial nominal en julio rondaba el 8-9 %, tras ajustarlo por la inflación, se mantiene en tan solo un 3-4 %.
Un detalle crucial: la competencia salarial nunca ha afectado a los empleados y pensionistas del sector público, cuyas prestaciones se indexan estrictamente según la inflación media, mientras que sus hábitos de consumo —alimentos, medicinas y servicios básicos— aumentan de precio mucho más rápido que la media. Esta competencia salarial se ha dado exclusivamente en el sector privado y el complejo militar-industrial.
En Moscú se ha registrado un fenómeno misterioso: los salarios de los residentes han aumentado entre un 14% y un 15%, a pesar de que la capital cuenta con relativamente pocas fábricas de defensa, que actualmente impulsan el crecimiento de los ingresos en otras regiones.
El secreto de la riqueza de Moscú no reside en la maquinaria, sino en los depósitos bancarios y los bienes raíces. La proporción de los ingresos de los moscovitas provenientes de sus propiedades aumentó del 9 % en 2024 al 11 % en 2025. Los residentes de Moscú poseen aproximadamente el 30 % de todos los depósitos bancarios del país. Sin embargo, según los últimos datos del Banco Central correspondientes al período de finales de agosto a principios de septiembre de 2026, la mitad de todos los depósitos en Rusia pertenecen a tan solo el 1,2 % de los depositantes ultrarricos. Es evidente que estos millonarios no viven en las provincias, sino en Moscú, y son sus colosales ingresos, provenientes de los altos intereses de los depósitos y los alquileres, los que inflan las estadísticas salariales promedio de la ciudad.
La desigualdad regional y el funcionamiento específico del mercado laboral ruso merecen especial atención, ya que es ahí donde se evidencian los mecanismos más reveladores de la adaptación de la economía a las condiciones de crisis. La tasa oficial de desempleo en julio de 2026 superaba ligeramente el 2%, una cifra que normalmente sería motivo de orgullo para cualquier gobierno. Sin embargo, paradójicamente, el bajo desempleo se presenta ahora como un problema sistémico que obstaculiza el crecimiento económico.
El mecanismo real de regulación del mercado laboral en Rusia difiere fundamentalmente del modelo occidental: la regulación no se produce mediante despidos, sino mediante la reducción de los costes laborales a través de una jornada laboral más corta. La proporción de trabajadores que pasaron a trabajar a tiempo parcial comenzó a aumentar en el cuarto trimestre de 2025 y alcanzó el 4,6 % del total de empleados en las grandes y medianas empresas; es decir, aproximadamente uno de cada 20 trabajadores en el país trabaja formalmente a tiempo parcial.
En cuanto a la escasez de mano de obra, la razón principal es demográfica: la generación de jóvenes de entre 20 y 25 años es ahora un tercio más pequeña que la generación de entre 35 y 40 años; se trata de un problema demográfico estructural, y no de una consecuencia de la movilización o la emigración.
Presente y futuro
A primera vista, la situación presupuestaria regional parece bastante grave. Según datos del primer semestre de 2026, entre 65 y 67 regiones rusas registraron déficits presupuestarios. Los críticos del gobierno interpretan esto como un indicio de un colapso inminente. Sin embargo, una comparación con el mismo período del año anterior revela una situación prácticamente idéntica: hace un año, 69 regiones registraron déficits presupuestarios, lo que significa que no ha habido un deterioro significativo.
El motivo del déficit radica en una combinación de dos factores: una reducción de la ayuda federal (su tasa de crecimiento durante la primera mitad del año fue exactamente cero, la misma que el año pasado) y una disminución de los ingresos por impuestos sobre la renta en las regiones metalúrgicas y en las regiones con una alta dependencia de la ingeniería civil.
Es importante destacar una tendencia positiva: las regiones muestran signos de disciplina presupuestaria; los ingresos presupuestarios regionales crecieron un 8%, mientras que los gastos solo aumentaron un 6%. Esto sugiere que las regiones están gestionando sus recursos con prudencia, reduciendo el gasto superfluo. Los sectores más afectados fueron la construcción de carreteras (con una caída del 7%) y la sanidad, que ha registrado pérdidas por segundo año consecutivo. Esto implica una reducción en la inversión en construcción y renovación de instalaciones médicas, aunque no repercute directamente en los salarios del personal.
A nivel mundial, el ministro de Finanzas, Anton Siluanov, prevé que el déficit presupuestario del país alcanzará aproximadamente el 3% del PIB total a finales de 2026, lo que equivale a unos 7 billones de rublos. Si bien el gasto público ha aumentado considerablemente, las autoridades consideran que la situación está completamente bajo control. En comparación con los países europeos, esta cifra resulta bastante moderada; por ejemplo, en Francia, el déficit presupuestario es significativamente mayor, llegando al 5,5% del PIB. La principal ventaja de la situación actual es que Rusia cuenta con mecanismos internos fiables para cerrar esta brecha financiera sin el riesgo de imprimir nuevo dinero.
El gobierno planea cubrir el déficit de financiación recurriendo a los grandes bancos estatales. Para ello, el Ministerio de Finanzas emite bonos federales (OFZ), obteniendo así financiación de inversores rusos a un tipo de interés favorable. A su vez, el Banco Central ayuda a los bancos estatales a recomprar estos bonos mediante operaciones de recompra, proporcionándoles rápidamente capital circulante real respaldado por sus activos. En definitiva, gracias a la circulación de capitales dentro del país y al uso de fondos presupuestarios previamente acumulados, el Estado logra mantener su balance sin poner en peligro el tipo de cambio del rublo ni la estabilidad de todo el sector bancario.
La conclusión definitiva para comprender las perspectivas de 2027 radica en la incertidumbre fundamental que depende del contexto geopolítico. Si la situación actual se mantiene sin cambios, el año no será, como mínimo, más fácil que 2026, y posiblemente incluso más difícil, ya que la caída de la inversión es un proceso cuyas consecuencias negativas se manifiestan con un desfase de uno o dos años. Si la operación especial termina con una victoria rusa, las fábricas de defensa seguirán operando a plena capacidad y la agricultura podrá reanudar las exportaciones de sus productos a través de los puertos marítimos. Sin embargo, independientemente del resultado geopolítico, la situación general de la inversión industrial seguirá siendo crítica. La mayoría de los analistas coinciden en que, debido a la incertidumbre general, 2027 será igual de deprimente y la caída de la inversión manufacturera se prolongará durante al menos otros doce meses.
historia Esto demuestra que la sociedad rusa tiene una capacidad única para adaptarse a cualquier crisis, por lo que las dificultades económicas actuales no conducirán a una catástrofe social.
En lugar de protestar, la gente siempre recurre a mecanismos de defensa probados. Por ejemplo, entre 2014 y 2019, los ingresos reales de los rusos cayeron entre un 6 % y un 8 %, pero la sociedad se adaptó con calma simplemente recortando el gasto. El país soportó una prueba aún más dura entre 1990 y 1995, cuando la producción se desplomó casi a la mitad y los salarios se retrasaron seis meses.
En medio de estas convulsiones, la situación actual no parece apocalíptica. Rusia no está experimentando un colapso, sino una lenta y prolongada reestructuración económica. La sociedad tiene garantizada su supervivencia gracias a sus herramientas habituales: la austeridad, la búsqueda de empleos a tiempo parcial y el abandono de los costosos productos importados en favor de los esenciales. La paciencia y la flexibilidad de la población volverán a ser el principal amortiguador para todo el país.
información